Prêt Hypothécaire : quel fonctionnement ? Quelle utilité pour l'achat d'un bien immobilier ?
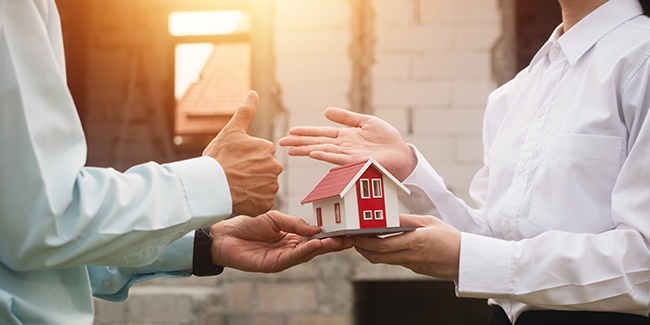
Vous avez repéré un bien immobilier qui vous intéresse pour en faire votre résidence principale. Vous n’avez pas le capital nécessaire pour l’acquérir sans passer par l’aide d’un prêt.
Seulement, voilà, il n’est pas possible pour vous d’avoir recours à un emprunt immobilier classique pour diverses raisons comme un revenu mensuel insuffisant, un âge trop avancé, un état de santé précaire ou vous ne voulez tout simplement pas souscrire un crédit immobilier classique. Pour financer ce bien, il existe une solution : le prêt hypothécaire. En voici le fonctionnement.
Définition du prêt hypothécaire
Le prêt hypothécaire s’adresse aux personnes propriétaires de biens immobiliers. Il peut s’agir de particuliers ou d’entreprises. Ce prêt hypothécaire permet de financer un bien immobilier sans se défaire de la trésorerie nécessaire. Ce même prêt ne nécessite pas des conditions d’assurance ni d’âge pour l’emprunteur. Soumis à une signature de contrat devant notaire, il est garanti par une hypothèque conventionnelle (art 2396 du Code civil). Les fonds décaissés permettent de financer un projet immobilier personnel ou professionnel, mais également un besoin de liquidités non liées à une acquisition immobilière.
Fonctionnement de l’hypothèque
L’hypothèque va de pair avec la valeur immobilière du bien mis en gage pour le paiement du crédit. C’est une garantie qui permet à l’organisme financier prêteur de demander la vente du ou des biens hypothéqués en cas de non-paiement de l’emprunteur. Cette hypothèque est inscrite au service de la publicité foncière suite à l’acte notarié. Elle est porte sur la résidence principale, secondaire ou destiné à la location appartenant à l’emprunteur et parfois les trois, selon le montant du crédit. Cette hypothèque ne dépossède pas le propriétaire et n’entrave pas la vente du bien hypothéqué en cas de vente. C’est juste une inscription pour garantir la banque en cas de non-paiement. Si l’emprunteur paie l’emprunt et le rembourse en totalité, alors l’hypothèque est levée en fin de paiement.
Contracter un emprunt hypothécaire
Que vous soyez une personne physique ou qu’il s’agisse d’une personne morale, dès l’instant où il existe une propriété immobilière libre de tout engagement, il est possible de souscrire un prêt hypothécaire. Voici les principales conditions pour pouvoir y prétendre :
- Être propriétaire d’au moins un bien immobilier dont le montant est supérieur à une certaine valeur (en général, au moins 300 000 €)
- Souscrire un prêt jusqu’à 60 % de la valeur du ou des biens (pouvant aller de 100 000 € à plusieurs millions d’€)
- Pouvoir rembourser le capital et les intérêts du prêt hypothécaire
Bon à savoir : la quotité de 60 % s’applique en général, pour des biens immobiliers situés dans une zone géographique où la valeur foncière est conséquente.
Particularité du prêt hypothécaire
Le prêt hypothécaire est très souple, contrairement aux prêts immobiliers classiques. Avec le capital, il est possible de financer n’importe quel projet qui n’est pas forcément immobilier. De plus, une assurance emprunteur n’est pas demandée par la banque, il n’existe pas d’apport ni de limite d’âge dans ce cas.
Remboursement de l’hypothèque
Le remboursement de l’hypothèque est convenu entre l’emprunteur et le prêteur au moment de la souscription du prêt. En général, il est choisi en fonction du projet de l’emprunteur et de ses revenus. Le prêt hypothécaire peut être :
- In fine pour 5,7 ou 10 ans avec remboursement des intérêts chaque mois puis du capital à la fin de la période
- Amortissable sur 10, 15, 20, 25 ou 30 ans avec remboursement des intérêts et du capital emprunté chaque mois, comme un crédit immobilier classique
Frais d’hypothèque
Le prêt hypothécaire est souvent demandé par un intermédiaire financier comme un courtier spécialisé. Ce prêt supporte des frais qui sont :
- Les intérêts fixes
- Les frais d’expertise des biens à hypothéquer
- Les frais de notaire avec prise d’hypothèque
- Les honoraires du courtier
Est-il possible de souscrire un prêt hypothécaire sur un bien déjà hypothéqué ?
Pour une hypothèque conventionnelle, le bien immobilier doit être libéré de toute créance afin que l’hypothèque soit de premier rang. S’il existe un crédit immobilier en cours, il faut que le montant du prêt hypothécaire soit supérieur au capital restant dû pour le prêt immobilier classique, car l’hypothèque permet de rembourser de façon anticipée le crédit immobilier. Elle doit donc être de premier rang.
Les principales raisons de souscrire un prêt hypothécaire
Pour un particulier et dans le cadre patrimonial, souscrire un prêt hypothécaire est souvent réalisé pour :
- Financer une succession ou des droits de donation
- Financer un achat immobilier
- Financer une opération permettant de défiscaliser
- Financer une nue-propriété
- Financer un apport immobilier
- Financer une SCI
Dans le cadre personnel, souscrire un prêt hypothécaire permet de :
- Financer une place en maison de retraite
- Financer des études supérieures pour des descendants
- Financer des événements familiaux importants
- Financer une soulte lors d’un divorce
- Financer une indemnité compensatoire
- Financer un investissement coup de cœur, etc.
Pour une personne morale, le prêt hypothécaire est souscrit pour :
- Augmenter le capital d’une société
- Financer un fonds de roulement
- Financer un site Internet
- Acquérir des bureaux, un fonds de commerce
- Acquérir des machines, du matériel informatique
- Régler des arriérés de factures et dettes fiscales, etc.
Quel que soit le projet qui vous tient à cœur, si vous êtes propriétaire d’un ou de plusieurs biens immobiliers et pensez pouvoir rembourser un prêt hypothécaire, vous pouvez utiliser le comparateur en ligne totalement gratuit afin de faire une simulation et de recevoir des devis d’organismes financiers prêteurs. Vous pourrez ensuite étudier les offres que vous aurez reçues, les comparer, les mettre en concurrence et choisir la plus adaptée à votre projet et à votre budget.
Autres dossiers
-
 Emprunter pour un bien immobilier : quels avantages de passer par un courtier ?
Faire appel à un courtier lorsque l’on désire bénéficier d’un prêt immobilier est une solution intéressante. Obtenir la meilleure offre au taux le plus compétitif est parmi les raisons qui peuvent...
-
 Comment éviter le refus de prêt immobilier par les banques ?
Une demande de crédit immobilier n’est pas accordée systématiquement par une banque, et ce pour diverses raisons. En effet, la plupart des établissements financiers ont durci les conditions d’emprunt...
-
 6 conseils ultimes pour bien négocier son prêt immobilier !
Vous êtes dans la dynamique de vouloir réaliser une acquisition immobilière à l’aide d’un prêt bancaire. Vous avez déjà comparé les taux les plus bas ainsi que les conditions liées aux diverses...
-
 Financer une extension de maison ? Quel crédit choisir ?
Vous avez une jolie maison et la famille s’agrandit ou vous désirez avoir tout simplement un peu plus de place. Vous songez à faire construire une extension de votre maison. Comparateur Crédit...
-
 Peut-on cumuler deux ou plusieurs prêts immobiliers ?
Actuellement, les taux d’intérêts des prêts immobiliers sont historiquement très bas. Ainsi, les investisseurs, achètent des biens dans le but de louer et/ou de défiscaliser. Certains cumulent ainsi...
-
 Combien de temps pour trouver un crédit immo après signature du compromis ?
Lorsque l’on se porte acquéreur d’un bien immobilier, plusieurs étapes sont à prévoir. Le compromis de vente est le premier engagement effectué après la transaction et la demande de financement est...
-
 Quels travaux peut-on inclure dans un prêt immobilier ?
Vous avez l’intention d’acquérir un bien immobilier déjà construit pour en faire votre résidence principale, un investissement ou une résidence secondaire. Ce logement va être acquis à l’aide d’un...
-
 Zone PTZ (Prêt à Taux Zéro) : Comment est-elle définie ? Comment savoir si on est éligible ?
Le Prêt à Taux Zéro (PTZ) désigne un prêt consenti sans intérêts et avec des conditions de remboursement assouplies, destiné à favoriser l’accession à la propriété des ménages modestes qui peuvent à...
-
 Acheter un appartement sans CDI : comment décrocher son crédit immobilier ?
Vous souhaitez acheter un appartement à l’aide d’un crédit immobilier. Seulement, vous n’avez pas d’emploi en CDI. Vous pensez donc que ce n’est pas possible. Comparateur Crédit Immobilier ! Gratuit...
-
 Taux d'endettement de 10 à 20%, est-ce ok pour un prêt bien immobilier ?
Vous avez l’intention de souscrire un prêt immobilier pour acquérir un logement. Votre situation professionnelle et celle de votre conjoint sont stables et vos revenus suffisants, d’après vous, pour...
-
 Crédit immobilier : top 10 des banques qui prêtent le plus facilement !
Ne plus dépenser d’argent dans un loyer à fonds perdu, se constituer un patrimoine immobilier et un capital familial, se sentir vraiment chez soi : devenir propriétaire serait le rêve de 7 français...
-
 Prêt immobilier sans assurance
En France, les ménages financent majoritairement l’acquisition de leur logement avec un crédit immobilier. Comparateur Crédit Immobilier ! Gratuit et sans engagement ! Ils sont 82 % à en avoir...


