
Regrouper ses crédits issus de plusieurs banques : est-ce possible ?
En 2020, selon les chiffres de la Fédération Bancaire Française, 24,9 % des ménages détiennent des crédits à la consommation et 31,4 % des crédits immobiliers.
On constate un recul des souscriptions depuis la crise sanitaire. Cette incertitude n’empêche pas certains ménages de détenir plusieurs crédits en cours. L’accumulation peut déséquilibrer leur budget en raison de charges trop élevées entraînant de facto un reste à vivre insuffisant. Pour remédier à cette situation d’endettement, les ménages plébiscitent le regroupement de crédit. Mais est-ce envisageable de regrouper ses crédits quand ils sont détenus par plusieurs banques ? C’est notre focus du jour.
Le regroupement de crédit, c’est quoi ?
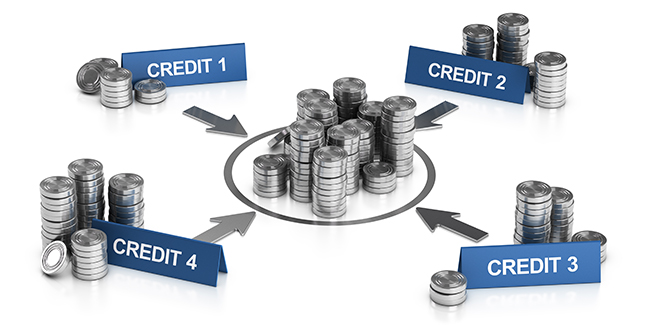
Regrouper ses crédits consiste à réunir toutes ses dettes et crédits en cours au sein d’un unique crédit. Appelé également restructuration des dettes ou rachat de crédit, le regroupement des crédits permet d’alléger sa mensualité par rapport au cumul des précédentes afin de réduire un taux d’endettement trop élevé. La contrepartie est un allongement de la durée de remboursement et in fine une augmentation du coût total du crédit. Cette technique financière facile à mettre en place offre la possibilité de rééquilibrer le budget du ménage pour bénéficier d’un meilleur reste à vivre ou financer un nouveau projet.
Le regroupement des crédits, a contrario d’une renégociation, est réalisé par un autre établissement bancaire que celui où sont détenus les crédits à regrouper. Après avoir négocié avec l’emprunteur le contrat de prêt (durée, montant, mensualité et taux), l’organisme prêteur solde les crédits. L’emprunteur obtient alors un seul crédit, une seule mensualité et plus qu’un seul interlocuteur.
Est-ce possible de regrouper ses crédits souscrits auprès de banques différentes ?
Avec le regroupement de crédit, tous les types de crédit sont éligibles y compris les dettes (hors dettes de jeu) et notamment :
- le crédit affecté ;
- le crédit personnel ;
- le crédit renouvelable ;
- le crédit immobilier ;
- le découvert bancaire ;
- les dettes fiscales, etc.
Les crédits à regrouper ne sont pas forcément tous souscrits auprès du même établissement prêteur. Il est tout à fait possible de souscrire plusieurs emprunts, mais dans des banques différentes. C’est souvent le cas avec une réserve d’argent souscrite auprès d’un organisme spécialisé, un crédit personnel auprès d’un 2e et un crédit immobilier dans sa banque. En principe, leur regroupement au sein d’un prêt unique même s’ils sont issus de plusieurs banques ou organismes de crédit est possible. L’établissement prêteur qui met en place le regroupement demande des justificatifs comme les tableaux d’amortissement de chaque crédit ou un relevé de compte. Bien sûr, le profil et la capacité financière de l’emprunteur doivent correspondre aux exigences de l’établissement prêteur. Si c’est le cas, celui-ci accordera le regroupement que les crédits à racheter soient ou non souscrits dans la même banque.
Regrouper ses crédits issus de plusieurs banques, combien ça coûte ?
Avant de choisir une offre de regroupement de crédit, l’emprunteur doit évaluer la faisabilité et la rentabilité de l’opération financière. Regrouper des crédits, en particulier lorsque le rachat comprend un prêt immobilier, comporte des frais souvent élevés. Ils varient d’une centaine d’euros à quelques milliers et sont notamment :
- les indemnités de remboursement anticipé ou IRA ;
- les frais de mainlevée d’hypothèque ;
- les frais de la nouvelle garantie (hypothèque ou caution) ;
- les frais de dossier et ou de courtage.
Il faut les prendre en considération au moment de la simulation du regroupement des crédits issus de plusieurs banques via un simulateur en ligne. Le montant seul du taux d’intérêt ou TAEG ne suffit pas à évaluer le coût du rachat. L’ensemble des frais doit être pris en compte pour obtenir un résultat fiable. De plus, pour une meilleure rentabilité, il est souhaitable de regrouper ses crédits issus de plusieurs banques quand ils sont encore dans le premier tiers de leur remboursement. Il est également souhaitable que le nouveau taux soit inférieur à minimum 0,8 % par rapport au cumul des précédents. L’emprunteur doit aussi assurer le nouveau crédit surtout si un crédit immobilier fait partie du regroupement. S’il opte pour une assurance emprunteur en délégation, il peut espérer faire des économies pouvant atteindre de 30 à 50 % par rapport au contrat initial.
En résumé, aucune réglementation n’interdit de regrouper des crédits issus de plusieurs banques. Les établissements financiers procédant aux opérations de regroupement sont seuls décisionnaires. Pour choisir un organisme de crédit, il est conseillé de mettre en concurrence les offres de regroupement de crédit nombreuses sur le marché. Si l’emprunteur souhaite être accompagné dans sa recherche, il peut aussi mandater un courtier indépendant. Cet expert fort d’un grand réseau de partenaires et de sa connaissance du secteur négocie des contrats de regroupement souvent avantageux pour ses clients.
Autres dossiers
-
 Un rachat de crédit avec cession sur salaire : explications
Le rachat de crédit peut être conditionné par plusieurs critères, lorsque le demandeur est confronté à une situation financière délicate. C’est par exemple le cas du rachat de crédit avec...
-
 Comment être certain que son rachat de crédit est intéressant financièrement ?
Le rachat de crédit est une opération bancaire qui peut être intéressante lorsque le montant du prêt immobilier en cours est important. Encore faut-il effectuer une simulation pour connaître...
-
 Quand faire un rachat de crédit ? Quel est le moment idéal ?
Avec le temps, vous avez souscrit plusieurs crédits et il devient important de les renégocier, car vos mensualités sont trop lourdes ou vous avez d’autres projets.Simulation Rachat de Crédit !...
-
 Quel gain peut-on attendre d'un rachat de crédit ?
Depuis plusieurs années, les taux des crédits en général et pour l’immobilier sont historiquement bas. Ainsi, si vous avez plusieurs crédits à la consommation et un prêt immobilier en cours,...
-
 Rachat de crédit avec un CDD : est-ce possible ?
Les emplois en CDD ou en intérim sont de plus en plus courants en France. Ce type de contrat estimé précaire par les établissements bancaires peut être un handicap lors de la demande d’un...
-
 Quels types de prêts peut-on regrouper dans un rachat de crédit ?
Pour diminuer le taux d’endettement, il est possible de demander un rachat de crédit. Cette opération financière permet le regroupement en un seul crédit des prêts en cours avec comme effet un...
-
 Rachat de crédit sur 12 ans (144 mois) mois : faites une simulation !
La durée de remboursement d’un rachat de crédit varie selon les besoins, le profil de l’emprunteur, mais également le type de crédit.Simulation Rachat de Crédit ! Gratuit et sans engagement...
-
 Diminuer de 60 % ses mensualités avec un rachat de crédit, est-ce réaliste ?
Les emprunteurs sont de plus en nombreux à se laisser tenter par le rachat de crédit pour retrouver de la capacité financière. Banques traditionnelles, banques en ligne ou encore organismes...
-
 Que veut dire "dossier ajourné" pour un rachat de crédit ?
Avec le cumul des crédits, le taux d'endettement des ménages augmente affectant le reste à vivre et donc le pouvoir d’achat. Pour remédier à cette situation, il est possible de solliciter un...
-
 Rachat de crédit le moins cher : quel établissement le propose ?
Les frais associés au rachat de crédit peuvent s’avérer importants. Ces astuces vous aideront à trouver l’offre de rachat de crédit la moins chère.Simulation Rachat de Crédit ! Gratuit et...
-
 Rachat de crédit sur 20 ans ou 240 mois : faites une simulation !
Souscrire un crédit pour financer un bien de consommation courante, une prestation ou un bien immobilier est aujourd’hui monnaie courante pour les particuliers.Simulation Rachat de Crédit !...
-
 Prêt immobilier incluant un rachat de crédit à la consommation
Rares sont les ménages qui ne contractent pas au minimum un crédit à la consommation pour financer une voiture, du mobilier ou un voyage.Simulation Rachat de Crédit ! Gratuit et sans engagement...


