Quels travaux peut-on inclure dans un prêt immobilier ?
Vous avez l’intention d’acquérir un bien immobilier déjà construit pour en faire votre résidence principale, un investissement ou une résidence secondaire. Ce logement va être acquis à l’aide d’un prêt immobilier.
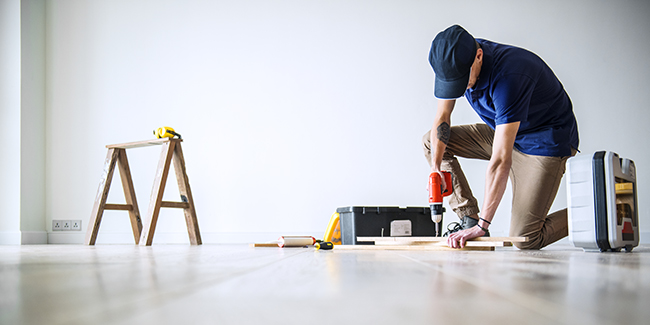
Vous avez également besoin de prévoir un capital pour y réaliser des travaux afin de rénover le bâtiment. Il faut donc prévoir ces travaux, leur montant et savoir s’ils peuvent être intégrés à votre emprunt. Sachez que c’est possible, mais les banques ont certaines exigences tant qu’à leur nature afin de les financer. Voici quelques explications qui pourront vous aider sur le sujet, si tel est votre projet.
Visite et évaluation
Vous allez visiter plusieurs biens déjà construits avant de vous fixer sur l’un d’entre eux. Chaque logement fait l’objet de travaux et de remise aux normes actuelles. Avant de porter votre choix sur un bien en particulier, il vous faut évaluer précisément le bien immobilier déjà construit et rajouter le montant de toutes les réparations que vous devrez rajouter. Une fois que la nature de ces travaux est déterminée et que votre choix est quasiment réalisé, faites appel à un artisan pour qu’il visite le logement et qu’il vous établisse un devis pour estimer le montant de ces travaux. Si vous souhaitez que le prix des travaux soit intégré à votre prêt immobilier, cette étape est obligatoire. Plusieurs entreprises peuvent être conviées afin d’évaluer au mieux ce qu’il y a à réaliser par rapport à vos attentes et aux normes actuelles.
Comment peut-on obtenir un prêt immobilier incluant le montant de travaux ?
Tout d’abord, pour obtenir un prêt immobilier pour acquérir un logement, vous devez préparer un dossier complet incluant le prix d’acquisition et celui de la rénovation totale. Pensez à joindre tous les justificatifs de revenus de votre foyer fiscal et le ou les devis correspondant aux travaux à réaliser. Pensez que pour que ce dossier soit accepté par une banque, il faut que vos revenus soient fixes, que votre taux d’endettement soit intérieur à 35 % et que vous ayez un « bon reste à vivre ». Il vous faudra aussi intégrer une assurance emprunteur et si la banque vous donne son feu vert, vous pourrez alors vous lancer dans l’aventure.
Les travaux pouvant intégrer le montant total d’un financement immobilier
Si vous avez de nombreuses idées et envies pour rénover votre futur logement, sachez qu’elles ne peuvent pas forcément être intégrées dans votre emprunt immobilier. Les travaux accordés par les banques et pouvant s’intégrer au projet d’acquisition correspondent à des travaux de rénovation du logement. Ils portent sur certains ouvrages comme :
- Tout ce qui est lié au gros œuvre comme la toiture, la charpente, les murs, etc.
- La rénovation énergétique
- L’isolation
- Les branchements d’eau, de gaz ou d’électricité
- Une construction ou rénovation de salle de bains
- Une construction ou rénovation de cuisine
- Une addition de construction au bâtiment existant dans le but d’agrandir
- Une construction annexe comme un garage, etc.
- Une véranda
- Une piscine
- Des travaux d’aménagement portant sur l’embellissement
À noter que les travaux d’isolation et de performances énergétiques de l’acquisition immobilière peuvent faire l’objet de différentes aides financières. Vous pouvez avoir toutes les informations sur le sujet en consultant le site AIDE du gouvernement. Vous pourrez financer tout ce qui est attaché directement à votre logement, sauf la décoration et les meubles qui peuvent faire l’objet d’un prêt personnel ou entre dans un regroupement de prêts.
Comment financer le plus correctement une rénovation ou des travaux d’un logement ?
Lorsque la facture de travaux ou de rénovation est élevée, car elle peut porter sur la réfection de certaines pièces du logement ou même être une réfection totale, il est fortement conseillé que le montant prévu soit intégré dans le crédit immobilier d’acquisition du logement, car vous pourrez obtenir un taux d’intérêt le plus bas possible, les mensualités à rembourser seront plus étalées dans le temps et donc moins lourdes à supporter et seront fixes pendant toute la durée du crédit. Dans ce cas, la banque est chargée de débloquer les fonds au fur et à mesure que les travaux avancent. Les artisans doivent directement lui présenter les factures afin de se faire payer. Il arrive aussi que les banques demandent à ce que les travaux soient achevés avant une date fixée précédemment.
Financer des travaux en dehors d’un crédit immobilier
Si les travaux de rénovation que vous envisagez de faire réaliser dans votre logement sont moins conséquents, vous pouvez contracter un prêt pour travaux qui soit distinct de votre prêt immobilier. Dans ce cas, vous allez pouvoir disposer du montant emprunté comme vous le souhaitez. Attention, cette solution est plus libre, mais les taux d’intérêts sont plus hauts que ceux du prêt immobilier. Vous avez encore le choix de financer les travaux de rénovation de votre logement par le biais d’un apport personnel. Si vous hésitez sur la façon de financer les travaux de rénovation de votre logement, n’hésitez pas à demander conseil à votre notaire ou encore auprès d’un professionnel spécialisé dans la finance des personnes physiques.
Vous avez encore le choix de remplir un formulaire par le biais d’un comparateur totalement gratuit. Une fois que vous l’aurez envoyé, vous allez recevoir plusieurs propositions de financement de la part de banques ou de courtiers. À tête reposée, vous pourrez étudier chacune d’entre elles et faire jouer la concurrence. Choisissez celle correspondant alors à votre situation personnelle et la plus favorable pour votre budget.
Autres dossiers
-
 Comment comparer les offres de prêts immobiliers sans se tromper ?
Vous avez repéré le bien immobilier que vous souhaitez acquérir depuis longtemps. C’est donc le moment d’aller voir votre banquier pour aller lui demander un crédit pour financer ce logement....
-
 Quelle spécificité du crédit immobilier avec un co-emprunteur ?
Lors d’une acquisition immobilière à l’aide d’un crédit, une personne peut emprunter seule si elle est célibataire ou à deux si elle est mariée, pacsée ou vivant en union libre. Comparateur Crédit...
-
 Qu'est-ce qu'un prêt immobilier conventionné ?
Vous avez envie d’acquérir un logement à l’aide d’un crédit immobilier ou de faire réaliser des travaux dans votre logement et avez entendu parler du prêt conventionné. Si vous ne connaissez pas les...
-
 Combien de temps faut-il pour obtenir un prêt immobilier ?
Vous avez le projet de demander un prêt immobilier à un organisme de financement pour acquérir un logement et vous posez des questions sur les délais. Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Trouver une offre de crédit immobilier en urgence : quelles méthode et procédure ?
Après avoir trouvé le bien immobilier tant convoité, il est nécessaire d’envisager un financement le plus rapidement possible pour signer le compromis de vente au plus vite. Mais comment obtenir un...
-
 Crédit immobilier sur 15 ans ou 180 mois : quel est le meilleur taux ?
Les taux d’intérêt de crédit immobilier sont actuellement au plus bas. En conséquence, il est intéressant d’acheter une maison ou un appartement, dans le neuf ou dans l’ancien, en vue de financer son...
-
 Crédit immobilier sans apport : quelles limites ?
De nombreux particuliers souhaitent se lancer dans une construction ou l’achat d’un bien immobilier et souscrire un crédit pour cela, sans toutefois bénéficier d’un apport personnel. Si plusieurs...
-
 Zone PTZ (Prêt à Taux Zéro) : Comment est-elle définie ? Comment savoir si on est éligible ?
Le Prêt à Taux Zéro (PTZ) désigne un prêt consenti sans intérêts et avec des conditions de remboursement assouplies, destiné à favoriser l’accession à la propriété des ménages modestes qui peuvent à...
-
 Crédit immobilier refusé : que faire ? Quelles sont les solutions ?
Vous souhaitez acquérir un logement à l’aide d’un crédit immobilier. Vous avez déposé un dossier dans une banque et venez d’essuyer un refus. Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Prêt immobilier : que vérifie la banque ?
Vous avez un projet immobilier. L’achat d’un bien passe presque toujours par un crédit car il est rare d’avoir une somme permettant d’acquérir une maison ou un appartement. Ce passage devant un...
-
 Peut-on faire un prêt immobilier sans assurances ?
L’assurance emprunteur n’est pas obligatoire lorsque vous désirez contracter un prêt immobilier. Comparateur Crédit Immobilier ! Gratuit et sans engagement ! Par contre, dans le cadre d’un prêt...
-
 Quel financement et crédit pour acheter un appartement à plus de 60 ans ?
Les personnes âgées d’au moins 60 ans sont de plus en plus nombreuses à souhaiter acheter un bien immobilier, que ce soit une maison ou un appartement. Cependant, certaines conditions sont exigées...


