
Séparation ou divorce : qui rembourse les crédits ?
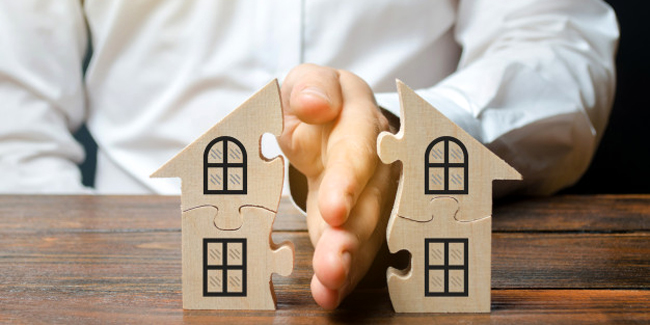
Lors d’une séparation ou d’un divorce, chacun des membres du couple doit liquider ses biens. Si l’un ou les deux ont contracté un crédit, le principe de solidarité s’applique. Voici quelques conseils pour bien gérer les différentes situations.
Crédit immobilier contracté par un seul membre du couple
Si l’un des conjoints a contracté un crédit immobilier, il existe trois possibilités en cas de séparation ou de divorce.
- L’emprunt et l’achat du logement sont à un seul nom : celui qui a emprunté conserve le bien acquis et continue à rembourser à lui seul le prêt. Si l’autre conjoint a contribué au règlement de plusieurs échéances, il a droit à une partie de l’acquisition dès lors qu’il peut prouver sa contribution.
- L’emprunt et l’achat du bien sont aux deux noms : les deux membres du couple doivent rembourser de façon solidaire le crédit, même si l’un d’eux a contracter le bien à lui seul.
- L’un des conjoints s’est porté caution : si l’un des membres du couple a contracté un prêt et que l’autre s’est porté garant, ce dernier peut solliciter l’établissement prêteur afin de se désolidariser. Mais le créancier est seul à autoriser le désengagement de la caution. Il prend en considération la durée de la caution, qu’elle soit déterminée ou indéterminée. C’est ce dernier cas qui peut décider l’organisme à accorder un désengagement.
Crédit immobilier par les deux membres du couple
En cas de séparation ou de divorce, le crédit constitué à deux engage le couple. Quelle que soit l’ancienne union (marié, pacsé, union libre), les deux parties sont en effet tenues de rembourser le crédit dès lors que le prêt a été contracté en commun. Toutes les dettes consenties obligent l’un et l’autre, solidairement, à les rembourser. Généralement, les deux ex-conjoints doivent contribuer à rembourser leurs dettes à part égale. Toutefois, un arrangement peut être décidé à l’amiable afin que la répartition soit différente.
Procédure de partage et garde de bien en cas de souscription commune
Un prêt contracté par le couple qui se sépare ou divorce implique des arrangements lorsqu’il s’agit d’un partage ou de garde du bien. Plusieurs solutions sont envisageables :
- L’une des deux parties se voit attribuer le logement par décision du juge. Dans ces conditions, celui ou celle qui dispose du logement doit soit racheter sa part à l’autre conjoint ou la conserver à titre de prestation compensatoire. Mais le juge peut aussi décider de maintenir le bien en indivision afin de protéger les enfants vivant au foyer familial.
- Le transfert du crédit au membre qui conserve le bien peut être une solution. Dans le cas d’un couple marié, ce transfert est à demander à l’organisme prêteur avant que le divorce par consentement mutuel ne soit prononcé. Le prêteur accepte cette disposition dès lors que les ressources financières du bénéficiaire du logement le permettent.
- Les époux qui se séparent ou divorcent peuvent décider de vendre leur bien afin de rembourser le crédit en cours par anticipation. Cette décision prise d’un commun accord doit faire l’objet d’une démarche chez le notaire afin que le partage soit effectué convenablement.
- Les deux ex-conjoints qui décident de rester en indivision sont seuls à décider du remboursement du crédit, chacun continuant à payer sa part.
A noter qu’en cas de nouvelle union, si l’ex-conjoint(e) ne peut rembourser le montant du crédit à sa charge, l’établissement de prêt peut se tourner vers l’ancien membre du couple pour qu’il rembourse même si le divorce a été prononcé.
Autres dossiers
-
 Comment simuler un rachat de crédit pour savoir si c'est valable ?
Vous désirez changer les mensualités de votre ou vos crédits à la consommation en les regroupant avec un prêt immobilier. Comme votre situation financière a changé, il serait intéressant pour...
-
 Rachat de crédit sur 12 ans (144 mois) mois : faites une simulation !
La durée de remboursement d’un rachat de crédit varie selon les besoins, le profil de l’emprunteur, mais également le type de crédit.Simulation Rachat de Crédit ! Gratuit et sans engagement...
-
 Combien de rachat de crédit peut-on réaliser ?
Si auparavant la loi imposait d’attendre au moins un an pour faire une nouvelle fois racheter ses crédits, il n’existe désormais plus de délai légal.Simulation Rachat de Crédit ! Gratuit et...
-
 Changement de banque : faut-il regrouper tous ses crédits en cours ?
Les banques en ligne et autres néobanques proposent des offres commerciales attractives pour inciter les consommateurs à rejoindre leur clientèle.Simulation Rachat de Crédit ! Gratuit et sans...
-
 Courtier en rachat de crédits : quels avantages ? Quels inconvénients ?
Pour diminuer leur taux d’endettement ou raccourcir la durée de leurs prêts, les emprunteurs recourent au rachat de crédits. Cette opération bancaire parfois compliquée aux yeux des néophytes...
-
 Rachat de crédit sans changer de banque ou avec un nouvel établissement ?
Pour réduire leur taux d'endettement ou pour bénéficier simplement d’un meilleur taux d’intérêt, les emprunteurs recourent au rachat de crédit.Simulation Rachat de Crédit ! Gratuit et sans...
-
 Prêt immobilier lissé : de quoi s'agit-il ? Quels avantages ?
Les acquéreurs d’une résidence principale contractent très souvent un crédit pour financer leur achat. Les primo-accédants cumulent d’ailleurs souvent plusieurs prêts : un prêt principal,...
-
 Diminuer de 60 % ses mensualités avec un rachat de crédit, est-ce réaliste ?
Les emprunteurs sont de plus en nombreux à se laisser tenter par le rachat de crédit pour retrouver de la capacité financière. Banques traditionnelles, banques en ligne ou encore organismes...
-
 Rachat de crédit pour couple marié : fonctionnement, simulation
Marié ou non, le rachat de crédit peut constituer une réponse efficace aux problèmes d'argent lorsque les finances du couple se trouvent déséquilibrées par une situation nouvelle, ponctuelle...
-
 Peut-on conserver un crédit lors d'un rachat de prêt (immobilier ou consommation) ?
Vous avez des dettes dues à plusieurs crédits en cours et souhaitez bénéficier d’un nouveau plan de financement. Vous avez entendu parler du rachat de prêt, mais souhaitez conserver un...
-
 Rachat de crédit par sa banque : avantages et inconvénients
Vous avez trop de crédits en cours, et même si vous avez une bonne situation professionnelle, vous vous rendez compte que vous manquez d’argent tous les mois.Simulation Rachat de Crédit !...
-
 Rachat de crédit de 100 000 € : conseils et simulation
Si l’on souhaite bénéficier de la baisse des taux d’emprunt, on peut opter pour le rachat de crédit immobilier. Et pour cela il n’est pas nécessaire d’avoir souscrit un prêt important....


